Hidup Demi Pengakuan Orang Lain: Mengapa Banyak Orang Rela Terlihat Kaya Meski Keuangannya Tertekan?
Dari mobil cicilan sampai liburan yang diunggah, banyak orang rela terlihat kaya demi pengakuan. Telusuri akar psikologisnya, data kelas menengah, dan cara berhenti hidup untuk penonton.
Anas All
Kontributor Artikel
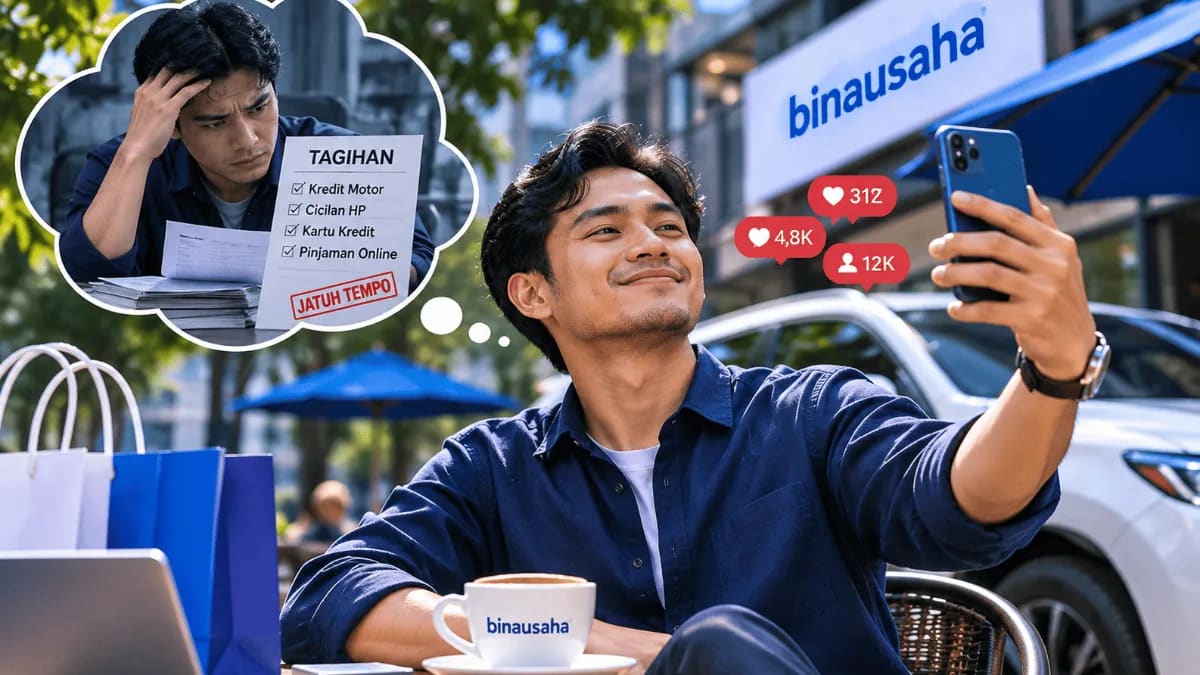
Foto kopi di kafe estetik, kunci mobil baru di atas meja, tiket konser yang diunggah sehari sebelum acara. Di layar, semuanya tampak mapan. Di balik layar, saldo menipis dan cicilan menunggu tanggal tua. Fenomena gaya hidup demi gengsi ini begitu akrab sampai sering dianggap normal, padahal harga yang dibayar bisa jauh lebih besar daripada nilai barangnya.
Mengapa banyak orang rela terlihat kaya meski keuangannya tertekan? Artikel ini tidak bermaksud menghakimi. Kita akan melihat akar psikologisnya, apa kata riset dan data, bagaimana kondisi keuangan kelas menengah Indonesia, lalu belajar cara melepaskan diri dari tekanan pengakuan sosial.
📌 Peta artikel
Kaya yang Terlihat vs Kaya yang Sebenarnya
Dua hal ini sering tertukar. Kaya yang terlihat adalah barang dan pengalaman yang bisa dinilai orang lain dalam hitungan detik. Kaya yang sebenarnya adalah posisi keuangan Anda: aset, tabungan, dana darurat, dan utang yang tidak tampak dari luar.
🚗
Kaya yang terlihat
Mobil, gawai terbaru, liburan, kafe, pakaian bermerek. Mudah dilihat, mudah dinilai, dan sering dibiayai dengan cicilan.
🏦
Kaya yang sebenarnya
Tabungan, dana darurat, investasi, usaha yang bertumbuh. Nyaris tak terlihat, karena justru berasal dari uang yang tidak dibelanjakan.
Insight (perspektif, bukan data)
Penulis Morgan Housel dalam bukunya The Psychology of Money (2020) menggambarkan kekayaan sebagai apa yang tidak terlihat. Pandangan ini membantu kita bertanya: yang saya kejar itu penampilan atau posisi keuangan?
Akar Psikologis: Mengapa Kita Butuh Penonton?
Keinginan terlihat sukses bukan kelemahan karakter yang langka. Ada beberapa penjelasan yang sudah lama dikenal.
Konsumsi pamer
Ekonom Thorstein Veblen (1899) memperkenalkan conspicuous consumption: barang dibeli untuk memperlihatkan status, bukan semata karena fungsinya.
Perbandingan sosial
Menurut Leon Festinger (1954), manusia menilai dirinya dengan membandingkan diri pada orang lain. Makin banyak pembanding, makin sering kita merasa kurang.
Panggung yang diperbesar
Studi kualitatif Pratiwi dan Adriyani (2026) tentang Gen Z menggambarkan konsumsi sebagai praktik sosial yang sarat nilai simbolik di media digital, bukan hanya dorongan psikologis individu.
Intinya, uang tidak hanya dipakai untuk memenuhi kebutuhan, tetapi juga untuk berkomunikasi: saya berhasil, saya bagian dari kelompok ini, saya layak dihargai. Ketika pengakuan terasa penting, biaya untuk "berbicara" lewat barang pun terasa pantas dibayar.
Efek Menular: Apa Kata Data?
Studi ASEkonom Marianne Bertrand dan Adair Morse (2016) meneliti data konsumsi rumah tangga di Amerika Serikat. Mereka menemukan bahwa rumah tangga non-kaya mengonsumsi porsi yang lebih besar dari pendapatannya ketika pendapatan dan konsumsi kelompok teratas di sekitar mereka naik. Porsi anggaran untuk barang dan jasa yang lebih terlihat ikut meningkat, sejalan dengan penjelasan menjaga status. Para peneliti memperkirakan rumah tangga non-kaya bisa menabung hingga sekitar 3 persen lebih banyak per tahun pada pertengahan 2000-an seandainya pendapatan kelompok teratas tumbuh sama seperti pendapatan median.
Temuan ini juga mengaitkan tingginya pendapatan kelompok atas dengan lebih banyak rumah tangga non-kaya yang melaporkan kesulitan keuangan dan lebih banyak pengajuan kebangkrutan pribadi.
Batas temuan
Ini studi pada konteks Amerika Serikat, dan hasilnya tidak selalu direplikasi di tempat lain. Misalnya, sebuah studi memakai data Jerman tidak menemukan bukti bahwa paparan konsumsi kelompok berpendapatan tinggi memengaruhi konsumsi kelompok berpendapatan lebih rendah. Dalam penelusuran saya untuk artikel ini, saya belum menemukan studi nasional yang setara untuk Indonesia, jadi polanya sebaiknya dibaca sebagai petunjuk, bukan kepastian.
Konteks Indonesia: Ruang Gerak yang Tipis
Data kelas ekonomi di Indonesia membantu memahami mengapa tekanan finansial terasa dekat. Badan Pusat Statistik (BPS) mencatat jumlah kelas menengah turun dari 57,33 juta orang (21,45 persen penduduk) pada 2019 menjadi 47,85 juta orang (17,13 persen) pada 2024. Laporan Mandiri Institute yang dirilis Februari 2026, berdasarkan pengolahan data Susenas BPS 2025, memperkirakan angkanya turun lagi menjadi 46,7 juta orang, sementara kelompok calon kelas menengah (aspiring middle class) naik menjadi 142,0 juta orang atau 50,4 persen penduduk.
47,85 juta
kelas menengah pada 2024, turun dari 57,33 juta pada 2019 (BPS)
46,7 juta
perkiraan kelas menengah 2025 (Mandiri Institute)
50,4%
penduduk berada di kelompok calon kelas menengah, 2025 (Mandiri Institute)
Pelaksana Tugas Kepala BPS saat itu, Amalia Adininggar Widyasanti, menjelaskan bahwa kebanyakan penduduk kelas menengah memiliki pengeluaran yang tidak jauh di atas 3,5 kali garis kemiskinan, sehingga rentan turun kelas bila terjadi gangguan. Artinya, banyak rumah tangga yang tampak mapan sebenarnya memiliki bantalan keuangan yang tipis.
Perlu dicatat, data ini tidak menunjukkan bahwa kelompok-kelompok tersebut sedang memamerkan kekayaan. Data hanya memperlihatkan ruang gerak yang sempit. Kaitannya dengan fenomena di artikel ini adalah interpretasi penulis: ketika margin tipis, tekanan untuk terlihat baik-baik saja tidak mudah diwujudkan tanpa pinjaman.
Biaya Tersembunyi: Ketika Pengakuan Dibiayai Utang
Salah satu pintu yang membuat selisih antara penampilan dan penghasilan bisa ditutup adalah pembiayaan konsumtif. Data Otoritas Jasa Keuangan (OJK) per Agustus 2026 memperlihatkan pertumbuhan yang cepat.
+22,07%
pertumbuhan tahunan pinjaman online (pindar), outstanding Rp106,94 triliun
+29,10%
pertumbuhan tahunan paylater bank, outstanding Rp31,41 triliun
+36,57%
pertumbuhan tahunan paylater perusahaan pembiayaan (multifinance), Rp13,61 triliun
Tingkat wanprestasi 90 hari (TWP90) pindar tercatat 4,73 persen pada periode yang sama. Namun data agregat seperti ini tidak menjelaskan mengapa orang meminjam. Banyak yang meminjam karena kebutuhan mendesak, bukan demi gengsi. Yang bisa disimpulkan hanya bahwa semakin banyak rumah tangga menutup selisih penghasilan dan pengeluaran dengan utang, dan bagi sebagian orang, citra yang dibayar dengan cicilan akhirnya terasa lebih mahal daripada barangnya.
Tidak Selalu Soal Pamer: Empat Pemicu yang Sering Tersembunyi
Tidak semua orang yang tampil rapi sedang memaksakan diri. Beberapa pemicu berikut perlu dipahami dengan adil. Ini pengamatan umum, bukan hasil penelitian.
👔
Tuntutan profesi
Pada pekerjaan tertentu, seperti penjualan, properti, dan jasa, penampilan dianggap modal kepercayaan. Masalah muncul bila biayanya melampaui kemampuan.
👨👩👧
Tekanan keluarga dan lingkungan
Pertanyaan "sudah punya apa?" dari kerabat atau rekan sering terasa seperti ukuran keberhasilan yang harus dijawab.
😨
Takut dianggap gagal
Menyembunyikan kesulitan keuangan terasa lebih aman daripada mengakuinya, sehingga penampilan dijaga demi menutupi.
📱
Algoritma yang menyorot yang glamor
Media sosial cenderung memperlihatkan sorotan terbaik orang lain, sehingga standar yang kita bandingkan terasa lebih tinggi dari kenyataan.
Menariknya, ada tanda pergeseran. Laporan media pada 2026 menyebut sebagian Gen Z mulai bangga memamerkan pengelolaan uang yang cerdas dan menolak tekanan tren (fenomena de-influencing). Ini laporan media, bukan hasil survei nasional, tetapi menunjukkan bahwa standar "keren" bisa berubah.
Tes Jujur: Pembelian Ini untuk Siapa?
Sebelum membeli sesuatu yang besar, coba jawab lima pertanyaan berikut.
Tabel berikut membantu membaca jawabannya. Ini ilustrasi, bukan hasil penelitian.
| Pertanyaan | Jika jawabannya "tidak" | Langkah yang masuk akal |
|---|---|---|
| Tetap beli tanpa penonton? | Kemungkinan didorong pengakuan | Tunda 48 jam sebelum memutuskan |
| Bisa dibayar lunas? | Melampaui kemampuan saat ini | Cari alternatif lebih murah atau tabung dulu |
| Total biaya jelas? | Risiko biaya tersembunyi | Hitung bunga, perawatan, dan pajak |
| Tidak mengorbankan dana darurat? | Mengurangi bantalan keamanan | Lindungi dana darurat lebih dulu |
Lima Langkah Lepas dari Tekanan Pengakuan
Hitung harga sebenarnya
Jumlahkan cicilan, bunga, perawatan, dan biaya tetap. Banyak barang yang tampak terjangkau berubah menjadi beban setelah dihitung lengkap.
Sediakan anggaran citra yang kecil dan sadar
Jika penampilan memang penting bagi pekerjaan, tetapkan batas bulanan yang tidak mengganggu kebutuhan dasar, tabungan, dan dana darurat.
Ganti tolok ukur kebanggaan
Pantau angka yang tidak terlihat orang lain, seperti saldo dana darurat, rasio cicilan, dan progres tabungan. Kebanggaan yang sunyi terasa lebih tahan lama.
Kurangi paparan pemicu
Senyapkan akun yang membuat Anda terus merasa kurang, dan beri jeda sebelum membeli barang besar. Anda tidak wajib mengikuti semua standar yang lewat di linimasa.
Cari lingkungan dengan standar yang sehat
Bicarakan kondisi keuangan secara jujur dengan pasangan atau teman tepercaya. Kejujuran sering mengurangi beban menyembunyikan.
💡 Catatan penting
Artikel ini membahas kecenderungan, bukan menghakimi siapa pun. Membeli barang bagus atau menikmati hidup bukan kesalahan, selama sesuai kemampuan dan tidak mengorbankan keamanan keuangan. Isinya adalah informasi umum, bukan nasihat keuangan pribadi.
Jika utang sudah sulit dikendalikan, manfaatkan layanan konsumen OJK atau konsultasikan dengan perencana keuangan berizin. Jika tekanan terasa berat, cemas berkepanjangan, atau mengganggu tidur dan aktivitas, bicarakan dengan psikolog atau tenaga kesehatan profesional.
Kesimpulan: Bangun yang Tidak Terlihat
Banyak orang rela terlihat kaya karena uang berfungsi sebagai bahasa pengakuan, dan di zaman media sosial, panggungnya makin luas. Namun penampilan yang dibiayai tekanan jarang memberi rasa aman. Kekayaan yang sebenarnya dibangun dari fondasi yang tidak terlihat, dan fondasi itu bisa dimulai dari keputusan kecil hari ini.
Pelajaran yang sama berlaku bagi usaha. Citra bisnis yang kuat lahir dari fondasi: legalitas yang jelas, pencatatan keuangan yang rapi, dan profil usaha yang tepercaya, bukan semata penampilan. Jika Anda sedang merintis atau menata usaha, BinaUsaha dapat membantu dari sisi pendirian badan usaha dan solusi digital.
Bangun fondasi, bukan sekadar tampilan
Ingin usaha Anda tampak tepercaya karena fondasinya kuat?
BinaUsaha mendampingi pendirian badan usaha dan menyediakan solusi digital seperti website dan aplikasi invoice, agar legalitas, profil, dan pencatatan keuangan usaha Anda lebih tertata.
Kenali Layanan BinaUsahaReferensi
1. Bertrand, M., & Morse, A. (2016). Trickle-down consumption. The Review of Economics and Statistics, 98(5), 863–879. doi.org/10.1162/REST_a_00613
2. Bertrand, M., & Morse, A. (2013). Trickle-Down Consumption. NBER Working Paper 18883. nber.org
3. Studi pembanding dengan data Jerman: Do Expenditure Cascades Exist? (KDI School). Tautan
4. Bisnis.com. "Kelas Menengah Era Jokowi: Bayar Pajak Makin Banyak, Pengeluaran Makanan-Pendidikan Turun" (29 Agustus 2024), data BPS kelas menengah 2019 dan 2024. Tautan
5. DDTCNews. "Dampak Pandemi Covid-19, BPS Catat Kelompok Kelas Menengah Kian Rentan", penjelasan Plt Kepala BPS tentang kerentanan kelas menengah. Tautan
6. Bisnis.com. "Kelas Menengah Susut, Begini Potret Ketimpangan Ekonomi RI" (9 Februari 2026), laporan Mandiri Institute: Dinamika Kelas Menengah di 2025. Tautan
7. Kontan. "Jumlah Kelas Menengah Turun Lebih Dalam di 2025 Tertekan Daya Beli dan Konsumsi" (8 Februari 2026). Tautan
8. Bisnis.com. "Kredit Macet Pinjol Naik 4,73%, OJK Soroti Kemampuan Bayar Borrower" (9 Oktober 2026), data OJK Agustus 2026. Tautan
9. RMOL. "Agustus 2026, Pinjol Tembus Rp106,94 Triliun" (5 Oktober 2026). Tautan
10. Bisnis.com. "Outstanding Pay Later di Bank Naik Hampir 30%, Kredit Konsumsi Lesu" (5 Oktober 2026). Tautan
11. Bisnis.com. "Pembiayaan Paylater Multifinance Melesat 36,57% per Agustus 2026" (6 Oktober 2026). Tautan
12. Pratiwi, A., & Adriyani, A. (2026). Terjebak Tren: Gaya Hidup Konsumtif Generasi Z di Era Media Sosial. Jurnal Perspektif, 9(2), 411–421. Tautan
13. Good News from Indonesia. "Mengenal Fenomena De-influencing saat Gen Z Mulai Tolak Tekanan Tren" (14 September 2026). Tautan
14. Veblen, T. (1899). The Theory of the Leisure Class. Macmillan.
15. Festinger, L. (1954). A theory of social comparison processes. Human Relations, 7(2), 117–140.
16. Housel, M. (2020). The Psychology of Money. Harriman House.
Apakah artikel ini membantu dan bermanfaat?
Tanggapan Anda membantu kami menyajikan materi edukasi yang lebih berkualitas.
Anas All
Kontributor Artikel
BinaUsaha berdedikasi mendampingi pelaku usaha mikro, kecil, dan menengah di seluruh Indonesia dengan layanan legalitas resmi, sistem teknologi kasir, website profesional, serta tata kelola keuangan yang transparan.