Ekonomi Indonesia 2026 masih menunjukkan pertumbuhan, tetapi mengapa banyak masyarakat merasa uang semakin cepat habis? Penghasilan mungkin tidak banyak berubah, sementara biaya belanja, kebutuhan rumah tangga, pendidikan, transportasi, hingga operasional bisnis terasa semakin berat.
Fenomena ini menimbulkan pertanyaan penting: jika ekonomi nasional terus tumbuh, mengapa sebagian masyarakat dan pelaku usaha justru merasa semakin sulit mengatur keuangan?
Persoalannya tidak sesederhana besar atau kecilnya penghasilan. Ada banyak faktor yang memengaruhi kondisi keuangan, mulai dari inflasi, daya beli masyarakat, perubahan harga kebutuhan, pola konsumsi, hingga cara mengelola pendapatan dan pengeluaran.
Lantas, bagaimana kondisi ekonomi Indonesia memengaruhi kehidupan sehari-hari? Apa yang menyebabkan uang terasa semakin cepat habis, dan langkah apa yang bisa dilakukan untuk mengatasinya?
Artikel ini membahas kondisi ekonomi berdasarkan data resmi, dilengkapi analisis, solusi praktis, dan SOP yang bisa diterapkan oleh keluarga, pekerja, UMKM, maupun pengusaha.
1. Ekonomi Indonesia Tumbuh, tetapi Apakah Semua Masyarakat Merasakan Dampaknya?
Pertumbuhan ekonomi merupakan salah satu indikator untuk melihat perkembangan aktivitas perekonomian suatu negara. Namun, angka pertumbuhan ekonomi tidak selalu menggambarkan kondisi keuangan setiap individu secara langsung.
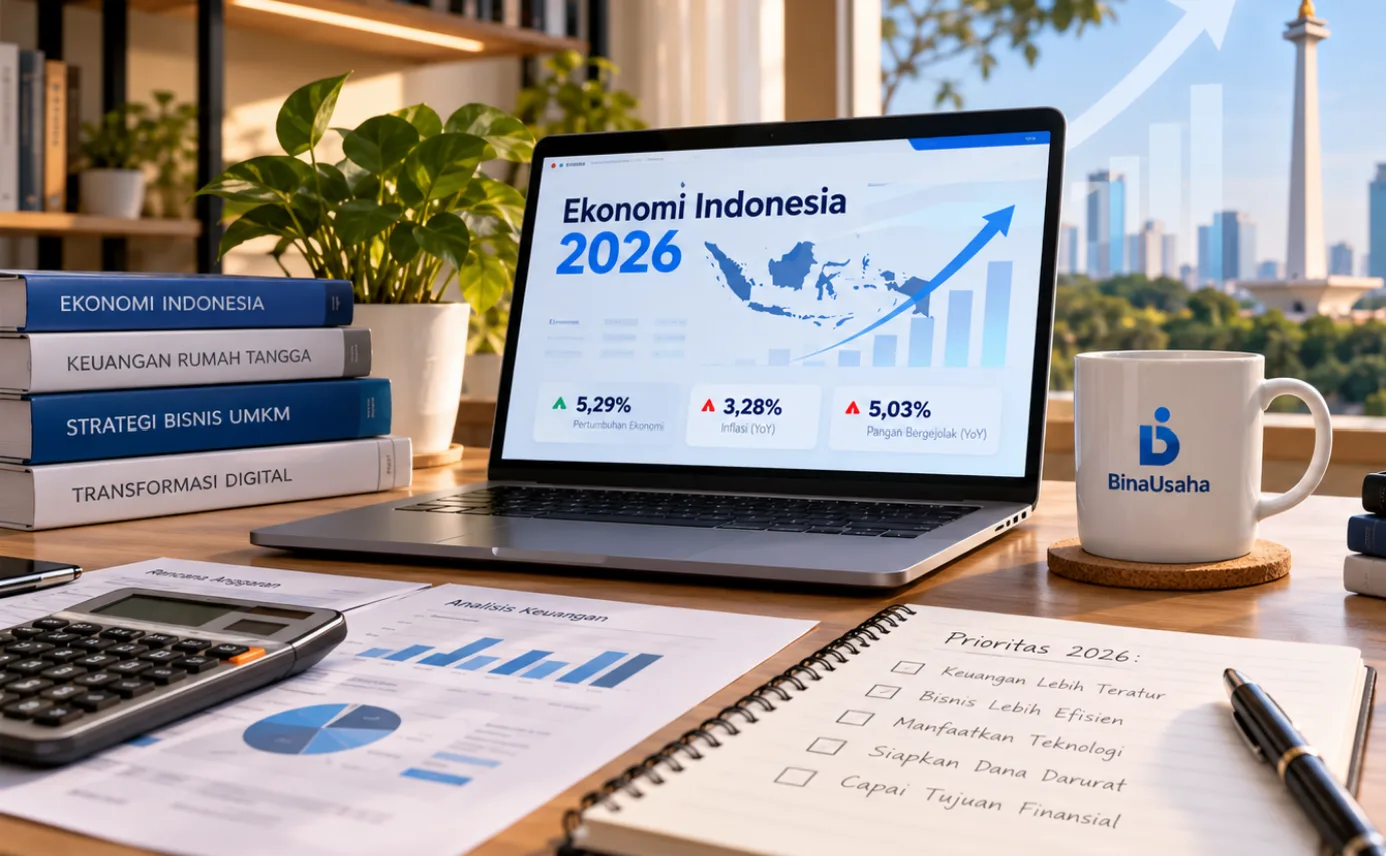
Berdasarkan data Badan Pusat Statistik (BPS), ekonomi Indonesia pada triwulan II 2026 tumbuh sebesar 5,29 persen dibandingkan periode yang sama tahun sebelumnya.
Capaian tersebut menunjukkan bahwa aktivitas ekonomi nasional masih berkembang. Namun, pertumbuhan ekonomi tidak otomatis berarti seluruh masyarakat mengalami peningkatan pendapatan atau kesejahteraan dalam tingkat yang sama.
Setiap keluarga memiliki kondisi yang berbeda. Ada yang memperoleh kenaikan pendapatan, ada yang penghasilannya tetap, dan ada pula yang harus menghadapi peningkatan biaya hidup.
Contohnya, seorang karyawan dengan penghasilan tetap mungkin tidak merasakan manfaat pertumbuhan ekonomi secara langsung apabila pengeluaran rumah tangganya meningkat lebih cepat.
Begitu juga dengan pemilik usaha. Penjualan yang meningkat belum tentu menghasilkan keuntungan lebih besar jika biaya bahan baku, transportasi, tenaga kerja, dan operasional ikut meningkat.
Hal penting yang perlu dipahami: pertumbuhan ekonomi nasional dan kondisi keuangan individu merupakan dua hal yang saling berkaitan, tetapi tidak selalu bergerak dengan kecepatan yang sama.
2. Inflasi Membuat Pengeluaran Terasa Semakin Berat
Salah satu faktor yang memengaruhi kemampuan masyarakat dalam memenuhi kebutuhan adalah inflasi.
Inflasi merupakan kenaikan harga barang dan jasa secara umum dan berkelanjutan dalam suatu periode. Ketika harga kebutuhan meningkat, jumlah barang yang dapat dibeli dengan uang yang sama bisa menjadi lebih sedikit.
Berdasarkan rilis BPS, inflasi tahunan Indonesia pada September 2026 mencapai 3,28 persen. Angka ini meningkat dibandingkan Agustus 2026 yang tercatat sebesar 3,19 persen.
Bank Indonesia juga mencatat inflasi kelompok harga pangan bergejolak atau volatile food sebesar 5,03 persen secara tahunan pada September 2026.
Perkembangan tersebut perlu diperhatikan karena kebutuhan pangan merupakan salah satu komponen penting dalam pengeluaran rumah tangga.
Misalnya, ketika harga beras, cabai, telur, daging ayam, dan kebutuhan dapur meningkat, keluarga harus menyesuaikan anggaran belanja meskipun penghasilan tidak berubah.
Namun, inflasi tidak berarti seluruh barang mengalami kenaikan harga dengan persentase yang sama. Dampaknya terhadap setiap keluarga bergantung pada jenis barang dan jasa yang paling banyak dikonsumsi.
Pelajaran penting: jangan hanya memperhatikan jumlah penghasilan. Perhatikan juga kemampuan penghasilan tersebut dalam memenuhi kebutuhan sehari-hari.
3. Mengapa Uang Terasa Lebih Cepat Habis?
Ada beberapa penyebab yang sering tidak disadari ketika seseorang merasa penghasilannya semakin tidak mencukupi.
A. Pengeluaran meningkat tanpa disadari
Pengeluaran kecil yang dilakukan berulang kali dapat menjadi beban besar jika tidak dicatat.
Contohnya biaya langganan aplikasi, pesan makanan, transportasi online, belanja impulsif, dan berbagai transaksi digital.
Masalahnya bukan selalu pada satu pengeluaran besar, tetapi akumulasi banyak pengeluaran kecil yang tidak pernah dievaluasi.
B. Penghasilan tidak bertambah secepat biaya hidup
Ketika pendapatan tetap sementara biaya kebutuhan meningkat, kemampuan membeli barang dan jasa dapat berkurang.
Situasi ini membuat keluarga harus mengurangi tabungan, menunda kebutuhan tertentu, atau bahkan menggunakan pinjaman untuk memenuhi kebutuhan rutin.
C. Tidak memiliki dana darurat
Pengeluaran mendadak seperti perbaikan kendaraan, kebutuhan pendidikan, kehilangan pekerjaan, atau keadaan darurat lainnya dapat mengganggu kondisi keuangan jika tidak memiliki cadangan dana.
D. Keuangan pribadi dan usaha bercampur
Ini merupakan masalah yang sering ditemukan pada pelaku UMKM. Uang hasil penjualan digunakan langsung untuk kebutuhan rumah tangga tanpa pemisahan yang jelas.
Akibatnya, pemilik usaha sulit mengetahui berapa keuntungan sebenarnya, berapa modal yang masih tersedia, dan apakah bisnis benar-benar menghasilkan uang.
E. Tidak memiliki perencanaan keuangan
Tanpa perencanaan, seseorang cenderung menggunakan uang berdasarkan kebutuhan yang muncul saat itu.
Akibatnya, kebutuhan penting seperti tabungan, pembayaran kewajiban, dan modal usaha sering kali tidak mendapatkan alokasi yang cukup.
4. Solusi Menghadapi Tekanan Ekonomi: Perbaiki Sistem Keuangan
Ketika menghadapi tekanan ekonomi, solusi yang sering muncul adalah mencari pekerjaan tambahan atau meningkatkan penjualan. Keduanya memang dapat membantu, tetapi belum tentu menyelesaikan masalah jika pengelolaan keuangan masih berantakan.
Langkah pertama yang perlu dilakukan adalah membangun sistem keuangan yang lebih terukur.
Solusi untuk rumah tangga
- ✓Catat seluruh pengeluaran. Jangan hanya mencatat belanja besar. Transaksi kecil juga harus diperhatikan.
- ✓Buat anggaran bulanan. Tentukan batas pengeluaran untuk makanan, transportasi, pendidikan, tempat tinggal, dan kebutuhan lainnya.
- ✓Prioritaskan kebutuhan pokok. Bedakan kebutuhan wajib dengan keinginan yang masih bisa ditunda.
- ✓Siapkan dana darurat. Bangun cadangan secara bertahap sesuai kemampuan keuangan.
- ✓Evaluasi langganan dan cicilan. Kurangi biaya rutin yang tidak memberikan manfaat sebanding.
- ✓Tambahkan sumber penghasilan. Pertimbangkan pekerjaan sampingan atau usaha yang realistis sesuai kemampuan.
Solusi untuk UMKM dan pengusaha
- ✓Pisahkan rekening pribadi dan bisnis. Jangan menggunakan kas usaha untuk kebutuhan rumah tangga tanpa pencatatan.
- ✓Hitung keuntungan sebenarnya. Omzet besar belum tentu berarti keuntungan besar.
- ✓Kontrol biaya operasional. Evaluasi biaya pembelian barang, pengiriman, gaji, listrik, dan biaya lainnya.
- ✓Periksa arus kas. Pastikan uang masuk dan keluar dapat dipantau setiap hari.
- ✓Kelola persediaan. Hindari pembelian stok berlebihan yang membuat modal tertahan.
- ✓Buat laporan keuangan rutin. Gunakan laporan untuk mengambil keputusan, bukan sekadar memenuhi administrasi.
5. SOP Praktis Mengelola Keuangan Rumah Tangga
Berikut contoh Standard Operating Procedure (SOP) sederhana yang dapat diterapkan setiap bulan agar pengelolaan keuangan keluarga lebih terarah.
SOP 1: Penerimaan penghasilan
- Catat seluruh penghasilan yang diterima dalam satu bulan.
- Hitung total pendapatan bersih setelah kewajiban yang harus dibayar.
- Tentukan anggaran berdasarkan kondisi dan kebutuhan keluarga.
- Alokasikan dana untuk kebutuhan wajib, tabungan, dan dana darurat.
SOP 2: Pengeluaran harian
- Setiap transaksi wajib dicatat.
- Kelompokkan transaksi berdasarkan kategori pengeluaran.
- Simpan bukti transaksi penting.
- Periksa sisa anggaran setiap minggu.
- Evaluasi pengeluaran yang melewati batas tanpa alasan mendesak.
SOP 3: Evaluasi bulanan
- Bandingkan anggaran dengan realisasi pengeluaran.
- Identifikasi kategori yang paling banyak menyerap uang.
- Evaluasi pengeluaran yang tidak diperlukan.
- Hitung jumlah tabungan dan dana darurat.
- Susun anggaran untuk bulan berikutnya berdasarkan hasil evaluasi.
Prinsip utama: setiap uang yang masuk harus memiliki tujuan dan setiap uang yang keluar harus memiliki catatan.
6. SOP Keuangan UMKM agar Bisnis Tidak Hanya Ramai Penjualan
Bagi pengusaha, tekanan ekonomi perlu dihadapi dengan pengelolaan bisnis yang lebih disiplin. Jangan sampai usaha terlihat ramai, tetapi pemiliknya tidak mengetahui kondisi keuangan sebenarnya.
Berikut SOP sederhana yang dapat digunakan sebagai standar operasional usaha.
SOP 1: Pencatatan penjualan
- Catat setiap transaksi penjualan pada hari yang sama.
- Pastikan nominal transaksi sesuai dengan pembayaran yang diterima.
- Kelompokkan penjualan tunai, transfer, dan piutang.
- Simpan bukti transaksi dan identitas pelanggan jika diperlukan.
SOP 2: Pengeluaran operasional
- Setiap pengeluaran harus memiliki tujuan yang jelas.
- Pengeluaran wajib disertai bukti transaksi.
- Pengeluaran di atas batas tertentu harus mendapatkan persetujuan pemilik atau penanggung jawab.
- Catat seluruh pengeluaran ke dalam laporan kas.
SOP 3: Pengelolaan stok
- Catat setiap barang masuk dan keluar.
- Tentukan jumlah stok minimum untuk barang penting.
- Lakukan pemeriksaan stok secara berkala.
- Identifikasi barang yang lambat terjual.
- Sesuaikan pembelian barang berdasarkan kebutuhan dan kemampuan modal.
SOP 4: Tutup buku harian
- Hitung seluruh penerimaan uang pada akhir hari.
- Rekap seluruh pengeluaran.
- Cocokkan saldo kas dan rekening dengan catatan transaksi.
- Periksa transaksi yang belum lunas.
- Buat laporan harian dan serahkan kepada penanggung jawab.
SOP 5: Evaluasi bulanan
- Susun laporan laba rugi.
- Periksa arus kas masuk dan keluar.
- Evaluasi piutang pelanggan.
- Periksa nilai persediaan dan kewajiban usaha.
- Tentukan strategi pembelian, penjualan, dan penghematan bulan berikutnya.
Dengan SOP tersebut, pemilik usaha dapat mengetahui apakah bisnis benar-benar menghasilkan keuntungan, mengalami penurunan arus kas, atau membutuhkan perbaikan operasional.
7. Contoh Pembagian Anggaran agar Keuangan Lebih Terukur
Salah satu cara memulai pengelolaan keuangan adalah membuat pembagian anggaran berdasarkan prioritas.
Berikut contoh ilustrasi untuk rumah tangga dengan penghasilan bersih Rp5.000.000 per bulan.
| Alokasi | Persentase | Nominal |
|---|---|---|
| Kebutuhan pokok | 55% | Rp2.750.000 |
| Tabungan dan dana darurat | 10% | Rp500.000 |
| Cicilan dan kewajiban | 15% | Rp750.000 |
| Transportasi dan komunikasi | 10% | Rp500.000 |
| Kebutuhan pribadi dan hiburan | 5% | Rp250.000 |
| Cadangan kebutuhan lainnya | 5% | Rp250.000 |
| Total | 100% | Rp5.000.000 |
Angka tersebut hanya contoh perencanaan, bukan standar yang wajib diikuti semua keluarga. Komposisinya harus disesuaikan dengan biaya tempat tinggal, jumlah anggota keluarga, kewajiban, kondisi pendapatan, dan kebutuhan masing-masing.
Jika cicilan sudah terlalu besar, misalnya, alokasi perlu dievaluasi. Jika kebutuhan pokok lebih tinggi, jangan memaksakan persentase tabungan yang justru membuat keluarga kekurangan biaya hidup.
8. Teknologi Bisa Membantu Mengendalikan Keuangan
Di tengah semakin kompleksnya aktivitas ekonomi, pencatatan manual terkadang membuat pengelolaan keuangan menjadi lambat dan rentan kesalahan.
Sistem digital membantu merapikan pencatatan dan menyajikan informasi keuangan. Namun, manfaatnya tetap bergantung pada kedisiplinan pengguna dan proses kerja yang jelas.
Teknologi dapat membantu masyarakat maupun pengusaha mengelola informasi keuangan dengan lebih teratur.
Beberapa sistem digital yang dapat digunakan antara lain:
- ✓Aplikasi pencatatan keuangan: membantu memantau pemasukan dan pengeluaran.
- ✓Aplikasi invoice: membantu membuat tagihan, mencatat pembayaran, dan memantau piutang pelanggan.
- ✓Aplikasi kasir: membantu mencatat transaksi penjualan dan memantau omzet.
- ✓Sistem ERP: membantu mengintegrasikan penjualan, pembelian, stok, keuangan, dan operasional bisnis.
- ✓Aplikasi administrasi: membantu mengelola dokumen, transaksi, serta laporan secara lebih terstruktur.
Namun, perlu dipahami bahwa aplikasi bukan solusi otomatis untuk masalah keuangan. Sistem digital akan memberikan manfaat maksimal jika didukung pencatatan yang disiplin, SOP yang jelas, dan evaluasi berkala.
Teknologi seharusnya membantu manusia mengambil keputusan yang lebih baik, bukan sekadar memindahkan pencatatan manual ke layar komputer.
9. Apa yang Harus Dilakukan Mulai Sekarang?
Jika Anda merasa penghasilan semakin cepat habis atau bisnis semakin sulit dikendalikan, jangan menunggu sampai kondisi keuangan menjadi lebih buruk.
Mulailah dengan lima tindakan sederhana berikut:
- Audit keuangan. Periksa seluruh pemasukan, pengeluaran, cicilan, dan kewajiban yang dimiliki.
- Identifikasi kebocoran. Cari pengeluaran yang sebenarnya dapat dikurangi atau dihentikan.
- Buat sistem anggaran. Tetapkan batas pengeluaran dan alokasi dana berdasarkan prioritas.
- Bangun kebiasaan mencatat. Pastikan seluruh transaksi tercatat secara konsisten.
- Evaluasi secara rutin. Lakukan pemeriksaan mingguan dan bulanan untuk mengetahui perkembangan keuangan.
Jangan mencoba mengubah seluruh kebiasaan dalam satu hari. Mulailah dari satu sistem yang paling mudah diterapkan, kemudian tingkatkan secara bertahap.
10. Kesimpulan: Ekonomi Boleh Berubah, Pengelolaan Keuangan Harus Semakin Baik
Pertumbuhan ekonomi nasional merupakan perkembangan yang positif. Namun, kondisi ekonomi setiap keluarga dan bisnis tidak selalu sama.
Inflasi, perubahan harga kebutuhan, pendapatan, pola konsumsi, serta kemampuan mengelola keuangan akan menentukan bagaimana seseorang menghadapi perubahan ekonomi.
Karena itu, menghadapi tekanan ekonomi tidak cukup hanya dengan berharap penghasilan meningkat. Kita juga perlu membangun kebiasaan keuangan yang sehat, disiplin mencatat transaksi, membuat perencanaan, dan mengambil keputusan berdasarkan data.
Bagi keluarga, pengelolaan keuangan membantu menjaga kestabilan kebutuhan sehari-hari. Bagi pengusaha, sistem keuangan yang tertata membantu menjaga modal, mengendalikan biaya, dan mengetahui keuntungan secara lebih akurat.
Pada akhirnya, bukan hanya seberapa besar uang yang kita hasilkan, tetapi seberapa baik kita mengelolanya.
Ingin Mengelola Bisnis dengan Lebih Mudah dan Terstruktur?
Membangun usaha membutuhkan lebih dari sekadar produk dan pelanggan. Bisnis juga membutuhkan administrasi yang rapi, pencatatan transaksi yang akurat, pengelolaan keuangan, serta sistem operasional yang dapat diandalkan.
BinaUsaha hadir untuk membantu pelaku usaha mengembangkan bisnis melalui layanan pendirian badan usaha, pengembangan website, serta solusi aplikasi bisnis digital.
Mulai dari aplikasi Invoice untuk mengelola tagihan dan pembayaran, aplikasi Bendahara Sekolah untuk membantu administrasi keuangan, hingga ERP Distributor untuk mendukung pengelolaan penjualan, persediaan, dan operasional bisnis.
Jika bisnis Anda mulai berkembang, sekarang adalah waktu yang tepat untuk membangun sistem pengelolaan yang lebih profesional.
Kenali berbagai produk dan layanan BinaUsaha untuk mendukung operasional bisnis yang lebih mudah dan terstruktur.
BinaUsaha — Membantu Bisnis Bertumbuh dengan Lebih Mudah, Terstruktur, dan Profesional.
Kunjungi BinaUsaha.com untuk mengenal lebih jauh solusi pengembangan bisnis dan aplikasi digital.
Jelajahi Produk BinaUsaha →